
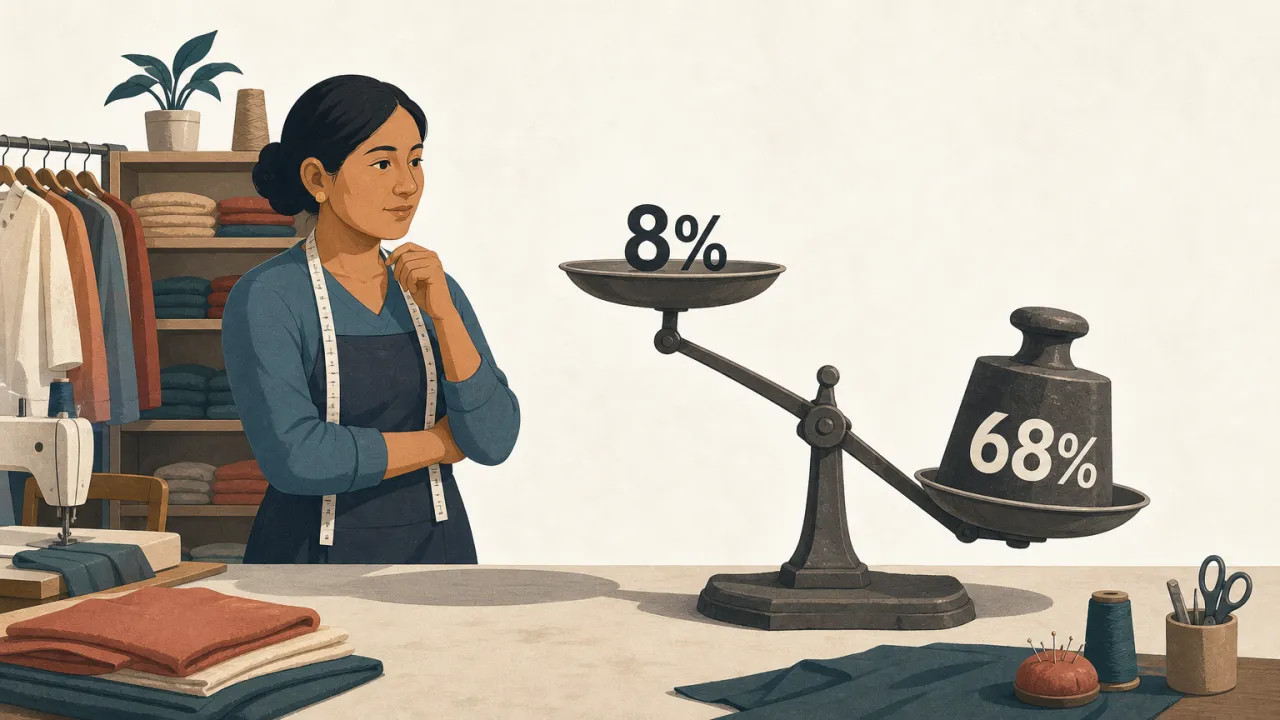
¿Cómo les fue a las mypes en el primer semestre de 2026? Las ventas subieron cerca de 8%, pero el crédito sigue caro y escaso, y la inseguridad se come parte del margen.
El primer semestre de 2026 cerró mejor que el mismo periodo de 2025 para las mypes peruanas. Las ventas crecieron cerca de 8%, según Ana María Choquehuanca, de la Cámara Pyme, en declaraciones recogidas por El Comercio el 1 de agosto. Pero no te quedes con ese titular. El crédito formal sigue siendo escaso y caro —solo una de cada cuatro microempresas lo consigue, a tasas que rondan 68% anual, según Víctor Fuentes, gerente de Políticas Públicas del Instituto Peruano de Economía (IPE)— y la inseguridad se lleva entre 5% y 10% de los ingresos de muchos negocios, de acuerdo con el mismo especialista. El empleo, mientras tanto, avanzó mucho más despacio que las ventas: solo 2,9%, según el IPE.
Y ahí está la trampa del semestre: mejor no es lo mismo que resuelto. El crédito sigue caro. La seguridad se come parte del margen. Así de simple.
La nota original usa indistintamente "pymes" y "mypes" para hablar del mismo universo de negocios pequeños. En Perú ambos términos se superponen en el uso diario, aunque tienen matices legales; si quieres el detalle, lo tienes en las diferencias entre MYPE, PYME y MIPYME.
¿Cuánto crecieron las ventas de las mypes en el primer semestre?
Cerca de 8% respecto al primer semestre de 2025, según Ana María Choquehuanca, de la Cámara Pyme, en declaraciones recogidas por El Comercio. ¿De qué tamaño de negocio hablamos? Con la UIT 2026 en S/ 5,500, una microempresa factura hasta S/ 825,000 al año (150 UIT) y una pequeña empresa hasta S/ 9,350,000 (1,700 UIT). La mayoría de las mypes peruanas está en el primer tramo, justo el que reporta menos acceso a crédito. Más detalle en qué es una MYPE en Perú y cómo saber si tu empresa califica.
¿Por qué el crédito sigue siendo el freno más grande?
Porque sigue siendo caro y difícil de conseguir: solo una de cada cuatro microempresas logra acceder a crédito formal, y las tasas para este segmento llegan a 68% anual, según Víctor Fuentes, gerente de Políticas Públicas del Instituto Peruano de Economía (IPE). A esa tasa, financiar un ciclo de capital de trabajo puede costar casi tanto como lo que deja el crecimiento de ventas del semestre. La cuenta no cierra fácil.
¿Cuánto le cuesta la inseguridad a una mype?
Entre 5% y 10% de los ingresos, según el mismo especialista del IPE. Ese porcentaje cubre tanto gasto defensivo —cámaras, rejas, vigilancia— como, en no pocos casos, el pago directo de extorsiones. Es un costo que no aparece en ningún balance oficial. Y sin embargo compite directamente con lo que tu negocio podría destinar a reinvertir, o a pagar esa misma deuda cara de la que hablamos en el punto anterior.
El empleo no creció al mismo ritmo que las ventas
Durante el primer semestre, el empleo en empresas de hasta diez trabajadores aumentó solo 2,9%, según Fuentes, del IPE, muy por debajo del 8% de ventas reportado por la Cámara Pyme. Ojo: esta medición usa el número de trabajadores, no el criterio legal de clasificación MYPE, que desde 2013 se define solo por el nivel de ventas anuales en UIT. Vender no es contratar. La lectura práctica es que muchas mypes están vendiendo más sin ampliar planilla en la misma proporción, probablemente por cautela ante el crédito caro y el gasto en seguridad.
Rodolfo Ojeda, presidente del Gremio de la Pequeña Empresa de la Cámara de Comercio de Lima (CCL), resumió así el balance ante El Comercio: "Ha sido un semestre mejor que el del año pasado, pero todavía no podemos hablar de una recuperación plena".
Caso concreto: qué significan estos números para un negocio real
Piensa en un taller de confecciones en Gamarra, clasificado como microempresa, que en el primer semestre de 2025 facturó S/ 180,000. Si sus ventas crecieron en línea con el promedio reportado (8%), en el primer semestre de 2026 llegó a S/ 194,400: S/ 14,400 más. Si ese taller pide un préstamo de S/ 20,000 a una tasa cercana a 68% anual, el interés de solo un semestre puede rondar los S/ 6,800, casi la mitad de lo que ganó en ventas adicionales. Y si además destina un 7% de sus ingresos del semestre a seguridad —unos S/ 13,600—, el margen que dejó el crecimiento de ventas se reduce todavía más.
Lo que ya se está moviendo del lado del Gobierno
A inicios de agosto se anunció un nuevo mecanismo de garantías entre PROMYPE y COFIDE pensado para facilitar el acceso a crédito, aunque todavía no existe la norma que lo respalde. Puedes revisar qué se anunció y qué falta para que sea una realidad.
Qué puedes hacer mientras el panorama no cambia
Mientras el crédito formal siga caro, lo que está bajo tu control pesa más. Llevar un registro claro de ventas, gastos e inventario te da historial para negociar mejores condiciones. También te permite ver a tiempo si el margen se está yendo en seguridad o en intereses. Si todavía llevas las cuentas en cuadernos, la guía de gestión y digitalización de una MYPE explica por dónde empezar.
Nuestra recomendación. Antes de firmar un préstamo a una tasa cercana al 68% anual, compara con programas públicos o cajas municipales, y pide solo lo que de verdad necesitas para el ciclo de caja, no un colchón de más. Un préstamo caro que se queda ocioso en la cuenta es la forma más rápida de convertir un semestre bueno en uno malo.
Fuentes
- El Comercio — "Pymes cierran julio con mayor optimismo, pero advierten que inseguridad y crédito aún frenan la recuperación", 01/08/2026. Ver nota. Consultado el 02/08/2026. Nota: las cifras citadas en este artículo son declaraciones de Víctor Fuentes (IPE), Ana María Choquehuanca (Cámara Pyme) y Rodolfo Ojeda (Gremio de la Pequeña Empresa de la CCL), no estadística oficial de INEI, BCRP o SUNAT.
- El Peruano / MEF — D.S. N° 301-2025-EF, valor de la UIT para 2026 (S/ 5,500). Ver norma. Consultado el 02/08/2026.
- El Peruano — TUO de la Ley MYPE (D.S. 013-2013-PRODUCE), art. 5, topes de ventas anuales en UIT para microempresa (150 UIT) y pequeña empresa (1,700 UIT). Ver documento. Consultado el 02/08/2026.
Este contenido es informativo y refleja cifras gremiales y normativa vigente a la fecha de verificación indicada arriba. Las cifras de crédito, ventas, empleo y seguridad citadas aquí son declaraciones de gremios y analistas privados, no estadística oficial: confirma siempre en INEI, BCRP, SUNAT o el MTPE antes de tomar una decisión.
Preguntas frecuentes
¿Las mypes ya se recuperaron del todo en 2026?
No, según los gremios y especialistas citados por El Comercio: las ventas subieron cerca de 8% frente al primer semestre de 2025 (Cámara Pyme), pero el crédito caro y la inseguridad siguen frenando una recuperación plena, de acuerdo con el IPE y con el Gremio de la Pequeña Empresa de la CCL.
¿Por qué a las microempresas les cuesta tanto conseguir crédito?
El riesgo percibido y los costos de prestar a negocios pequeños elevan la tasa: según Víctor Fuentes, del Instituto Peruano de Economía (IPE), solo una de cada cuatro microempresas accede a crédito formal, a tasas que rondan 68% anual.
¿La inseguridad afecta a todas las mypes por igual?
El IPE no lo desagrega por sector ni región: solo indica que muchas destinan entre 5% y 10% de sus ingresos a seguridad o a extorsiones, un rango que depende del rubro y la zona.
¿El crecimiento en ventas significa que debo contratar más personal?
No necesariamente. Según el IPE, el empleo en empresas de hasta diez trabajadores creció solo 2,9% en el semestre, muy por debajo del 8% de ventas reportado por la Cámara Pyme: muchas mypes están vendiendo más sin ampliar planilla todavía.
¿Hay algún programa nuevo para acceder a crédito más barato?
El Gobierno anunció a inicios de agosto un mecanismo de garantías entre PROMYPE y COFIDE, pero aún no tiene norma publicada. Revisa el detalle en nuestra nota sobre ese anuncio.